해외 증권사에 처음 송금 버튼을 누르기 직전이면 대부분 같은 지점에서 손이 멈춥니다. 여기 계정이 뚫리면 내 돈은 어떻게 되는지가 걸리는 것입니다.
국내 증권사라면 최소한 전화 한 통이라도 떠오르는데, 이름만 들어본 외국 회사의 계좌는 그 그림이 잘 그려지지 않습니다. 그래서 돈을 넣기 전에 확인해둘 것은 회사가 얼마나 믿음직해 보이느냐가 아니라, 이 계좌가 어디를 어떻게 잠가두고 있느냐입니다.
계좌에 걸린 자물쇠는 두 개이고, 서로 다른 문에 붙어 있습니다
결론부터 말씀드리면 IBKR 계좌에는 성격이 다른 잠금장치가 두 군데 걸려 있습니다. 하나는 계좌 안으로 들어오는 문, 즉 로그인입니다. 다른 하나는 돈이 밖으로 나가는 문, 즉 출금입니다.
많은 분들이 이 둘을 하나로 묶어서 생각합니다. 비밀번호가 새면 계좌가 열리고, 계좌가 열리면 돈도 빠져나간다고 여기는 것입니다. 그런데 IBKR에서는 두 문이 이어져 있지 않습니다. 비밀번호는 첫 번째 문의 절반만 여는 열쇠이고, 그 절반을 통째로 가져가도 두 번째 문은 그대로 닫혀 있습니다. 아래에서 두 문을 따로 열어보겠습니다.
2단계 인증을 켜두면 아이디와 비밀번호만으로는 들어갈 수 없습니다
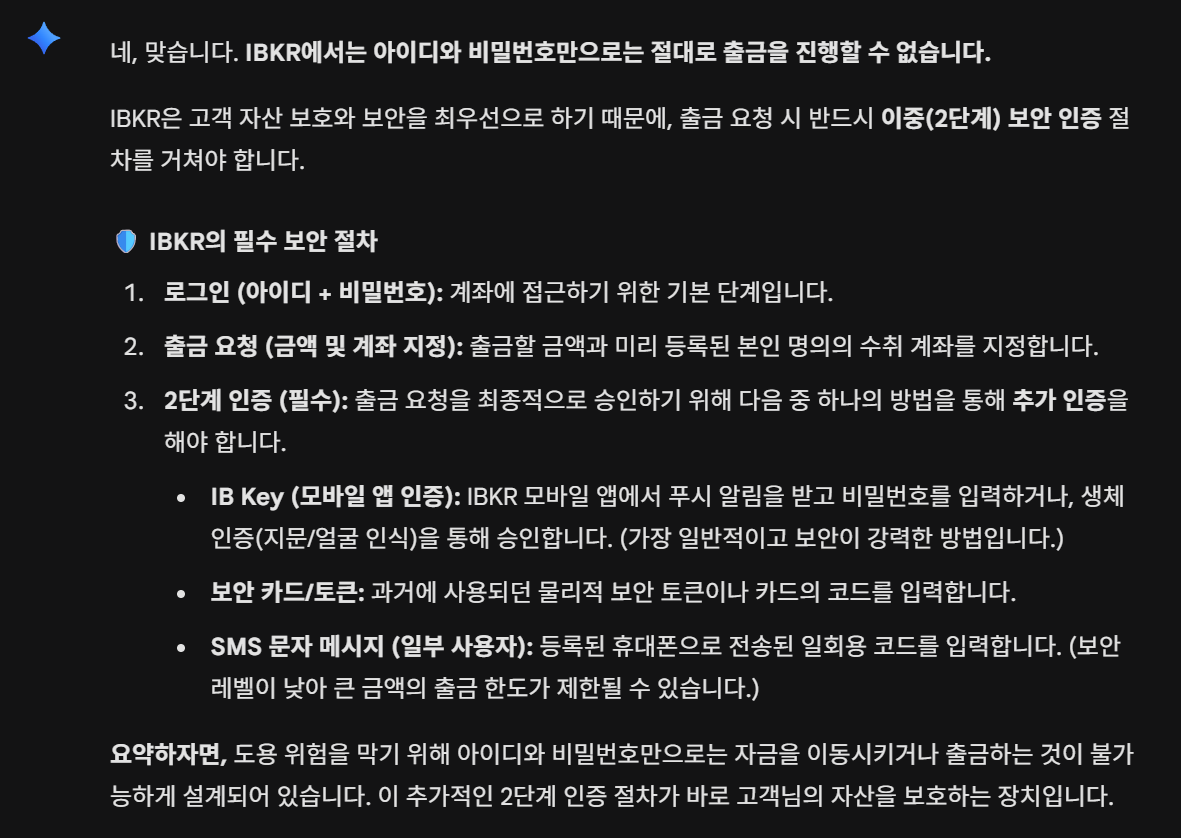
IBKR의 로그인은 처음부터 두 단계로 설계되어 있습니다. 비밀번호를 맞게 넣는 것은 절차의 시작이고, 2단계 인증을 켜둔 계좌는 그것만으로 들어갈 수 없습니다. IBKR은 2단계 인증을 기본으로 걸어두며, 방식은 IBKR Mobile 앱 승인과 문자 두 가지입니다.
- 아이디와 비밀번호 입력 여기까지는 비밀번호를 아는 사람이면 누구나 시도할 수 있습니다.
- 고객 휴대폰으로 2차 인증 요청 IBKR이 계좌에 등록된 휴대폰으로 승인 요청을 보냅니다.
- 고객이 승인해야 로그인 완료 승인이 오기 전까지 로그인은 끝나지 않습니다.
2단계 인증을 끌 수는 있지만 그 경우 하루에 뺄 수 있는 금액이 크게 내려갑니다 — IBKR 안내 기준 앱 100만 달러, 문자 20만 달러, 켜지 않으면 5만 달러입니다. 켜두는 것이 기본값이자 정답입니다.
비밀번호가 유출된 상황을 가정해도 결론은 같습니다
아이디와 비밀번호는 문 앞까지 데려다주는 주소이고, 2차 인증은 그 문을 여는 열쇠입니다.
주소를 아는 사람은 문 앞까지 올 수 있습니다. 하지만 열쇠는 고객의 휴대폰 안에 있습니다. 아이디와 비밀번호를 전부 알고 있어도 그 휴대폰이 없으면 할 수 있는 일이 없습니다.
그래서 실질적으로 지켜야 할 것은 비밀번호가 아니라 승인을 받는 그 기기입니다. 여기서 따라 나오는 결론이 하나 더 있습니다. 내가 로그인을 시도하지 않았는데 승인 요청이 도착했다면, 그것은 성가신 알림이 아니라 누군가 내 비밀번호로 문 앞까지 와 있다는 신호입니다. 승인을 누르지 않는 것만으로 그 사람은 문 앞에서 멈춥니다.
로그인을 통과했다고 해서 돈이 나갈 수 있는 것은 아닙니다
여기서부터가 진짜 질문입니다. 누군가 어떤 방법으로든 로그인까지 성공했다고 가정해보겠습니다. 그러면 돈을 빼갈 수 있을까요.
IBKR에서 출금은 매매와 완전히 다른 영역에 있습니다. 매매 화면에서 아무리 사고팔아도, 그 화면으로 돈이 계좌 밖으로 나가지는 않습니다. 출금은 별도의 절차를 거쳐야 하고, 그 절차마저 갈 수 있는 곳이 미리 정해져 있습니다.
돈이 갈 수 있는 주소는 본인 이름의 계좌뿐입니다
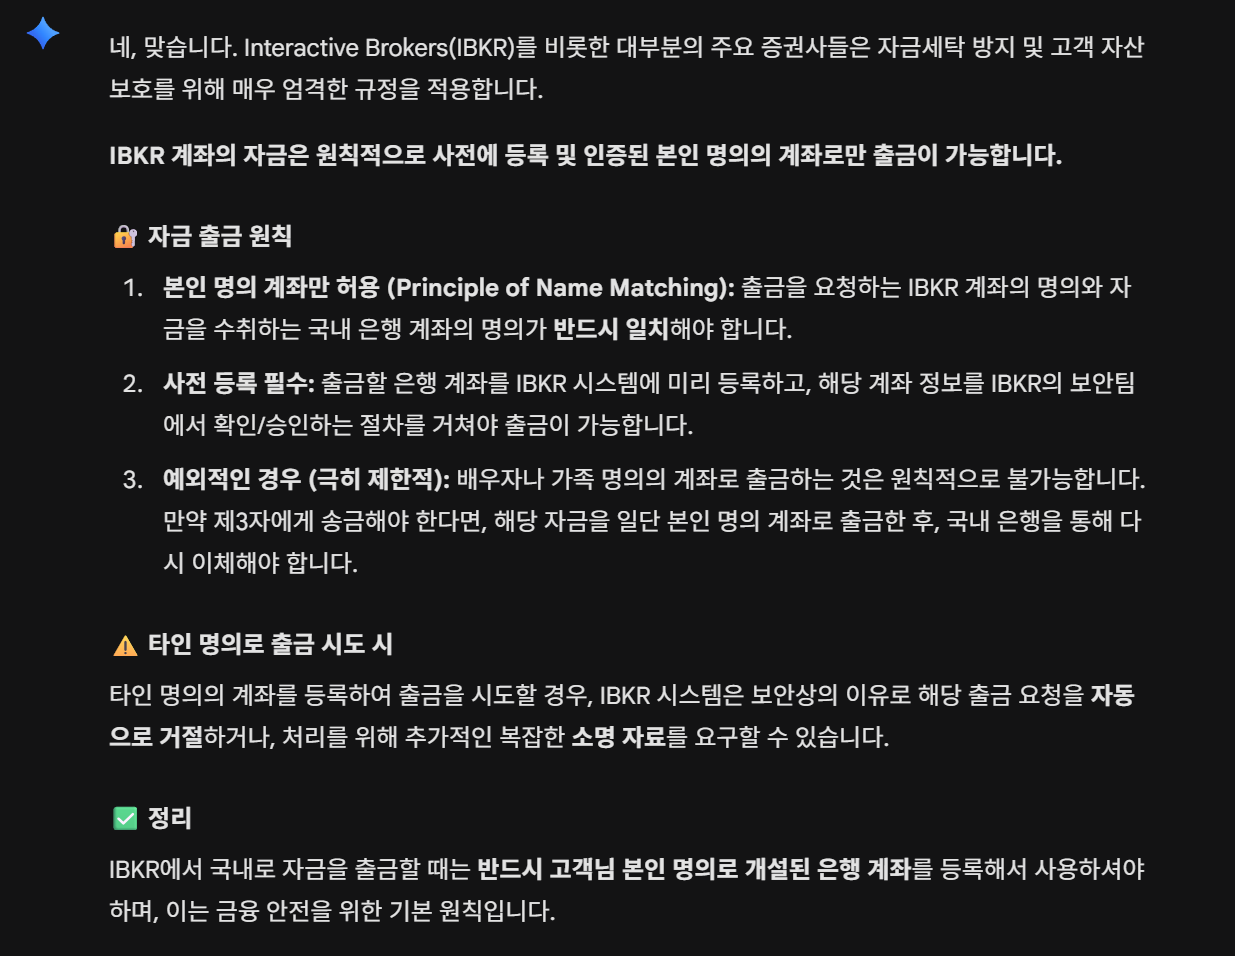
IBKR은 출금 계좌로 고객 본인 이름과 동일한 한국 은행 외화계좌만 등록할 수 있게 되어 있습니다. IBKR이 달러로만 보내기 때문에 받는 쪽도 외화계좌여야 합니다. 나머지는 출금 단계에서 거절되는 것이 아니라 애초에 등록이 되지 않습니다.
| 출금을 보낼 곳 | 등록 가능 여부 |
|---|---|
| 본인 명의 한국 은행 외화계좌 | 등록하고 출금할 수 있습니다 |
| 제3자 명의 계좌 | 등록되지 않습니다 |
| 임의의 해외 계좌 | 등록되지 않습니다 |
여기에 더해 하루 출금 한도가 2단계 인증 방식에 묶여 있습니다. 정리하면 로그인 권한이 있어도 돈은 고객 계좌 외에는 갈 수 없습니다. 계좌 안에서 종목을 사고파는 일과, 돈을 계좌 밖으로 꺼내는 일은 통과해야 하는 관문이 아예 다릅니다.
출금을 실제로 어떻게 신청하는지는 출금 방법에 따로 정리해 두었습니다.
이것은 신뢰의 문제가 아니라 규칙의 문제입니다
보안 이야기는 대개 그 회사가 믿을 만한가라는 질문으로 흘러갑니다. 그런데 지금까지 본 구조에서 중요한 것은 누군가의 양심이 아닙니다. 마음을 먹든 먹지 않든 돈이 도착할 수 있는 주소가 시스템 안에 하나로 못 박혀 있다는 점입니다. 사람이 지키기로 한 약속은 깨질 수 있지만, 등록 자체가 막혀 있는 규칙은 깨질 자리가 없습니다.
IBKR은 좋은 의도를 내세우는 대신, 사고가 나더라도 피해가 갈 수 있는 방향을 미리 좁혀두는 쪽을 택했습니다.
이 글도 그대로 믿지 마시고 직접 확인해보셔도 됩니다
돈이 걸린 문제를 남의 글 하나로 결정할 이유는 없습니다. 확인하는 방법도 어렵지 않습니다. 계좌를 열고 나면 계정 관리 화면에서 직접 보실 수 있습니다. 2단계 인증은 로그인 설정에서, 출금 계좌는 자금 이체 화면의 계좌 등록에서 어떤 계좌까지 등록되는지 눈으로 확인됩니다.
2단계 인증을 켜둔 계좌는 아이디와 비밀번호만으로 로그인이 완료되지 않고, 승인은 고객 휴대폰(앱 또는 문자)에서 이루어집니다. 출금은 매매와 별개의 절차이며, 본인 명의 한국 은행 외화계좌 외에는 등록조차 되지 않습니다. 계좌를 지키는 열쇠는 비밀번호가 아니라 손에 들고 있는 휴대폰입니다.
이 글은 정보 제공을 목적으로 하며 투자·법률·세무 자문이 아닙니다. 해외 증권사 이용과 세금 신고는 개인의 상황에 따라 달라지므로, 실제 진행 전 거래 은행 외환 창구나 세무·법률 전문가에게 개별 확인하시기 바랍니다. 화면과 정책은 바뀔 수 있습니다.